Domain freeware-project.de kaufen?
Wir ziehen mit dem Projekt
freeware-project.de um.
Sind Sie am Kauf der Domain
freeware-project.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freeware-project.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
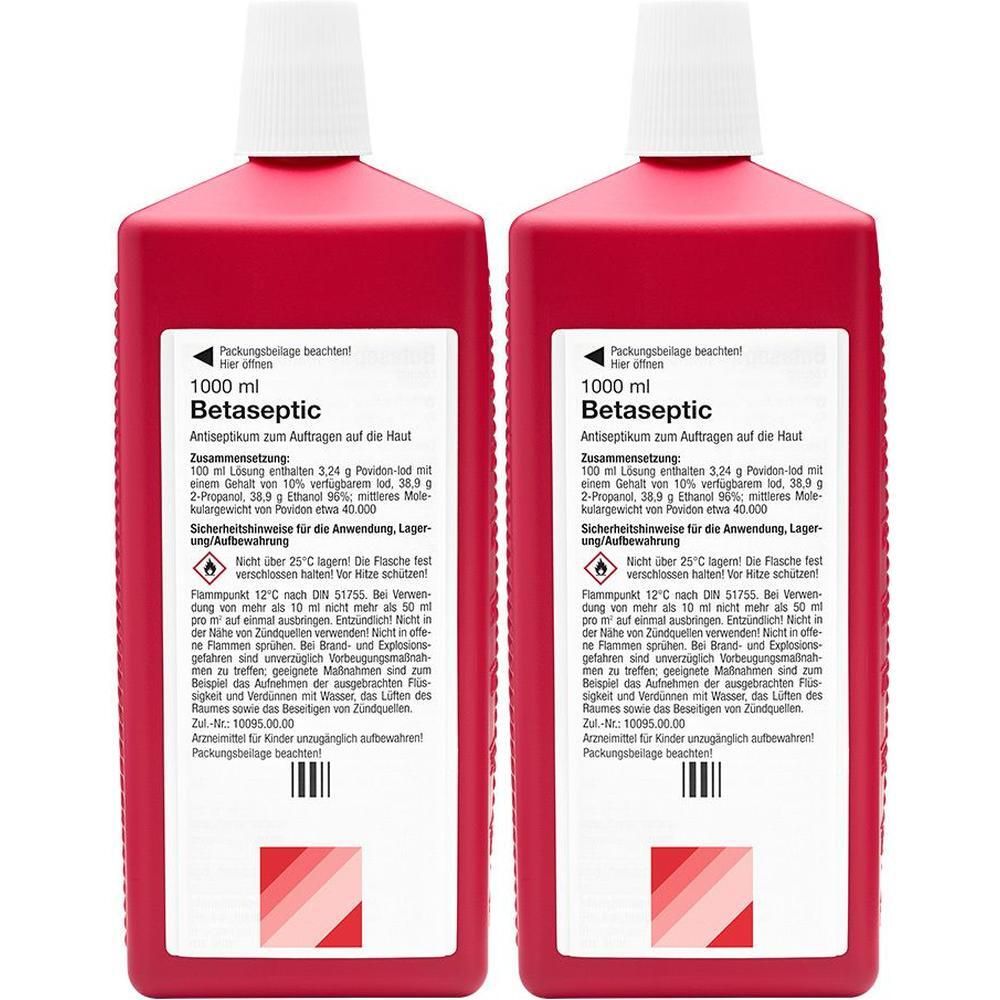
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Glück der RessourceVom Glück der Ressource , Wald und Forstwirtschaft im 21. Jahrhundert , Vorderradaufhängung & Teile > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220303, Produktform: Kartoniert, Redaktion: Bemmann, Albrecht~Irslinger, Roland~Anders, Kenneth, Seitenzahl/Blattzahl: 333, Keyword: Waldwirtschaft; Ressourcen; Natur; Naturdynamik; Forst; Forstwissenschaft; Forstbetriebe; Erholungsräume; Regionalentwicklung; Nachhaltigkeit; Ökologie, Fachschema: Forstwirtschaft~Wald / Waldwirtschaft~Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz, Fachkategorie: Forstwirtschaft und Waldbau: Praxis und Techniken~Naturwissenschaften, allgemein, Warengruppe: TB/Naturwissenschaften/Technik allg., Fachkategorie: Umweltschutz, Nachhaltigkeit, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom - Gesellschaft fr kologische Kommunikation mbH, Länge: 235, Breite: 162, Höhe: 17, Gewicht: 760, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, eBook EAN: 9783962389161, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gehrmann, Ulrich: Ressource JugendhilfeRessource Jugendhilfe , Systemische Sozialpädagogik in stationären Jugendwohngruppen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201511, Produktform: Kartoniert, Autoren: Gehrmann, Ulrich, Seitenzahl/Blattzahl: 216, Abbildungen: mit 21 Abbildungen, inkl. Download-Material, Keyword: Betreuungskonzept; Jugendhilfe; Jugendpsychotherapie; Jugendwohngruppe; Pädagogik; Sozialpädagogik; Wohngruppe; systemische Therapie, Fachschema: Jugendhilfe~Psychologie~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl, Fachkategorie: Psychologie~Pädagogische Psychologie~Altersgruppen: Jugendliche~Psychotherapie: Kinder und Jugendliche~Jugendliche: Persönliche und soziale Themen: Berufs- & Studienberatung, Thema: Orientieren, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Kinder- und Jugendhilfe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 231, Breite: 157, Höhe: 17, Gewicht: 371, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 134135935,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.